돈맹탈출 56. 부담스러운 장기 보험 [Escaping Financial Illiteracy 56. Too Burdensome Long-Term Insurance Payments]

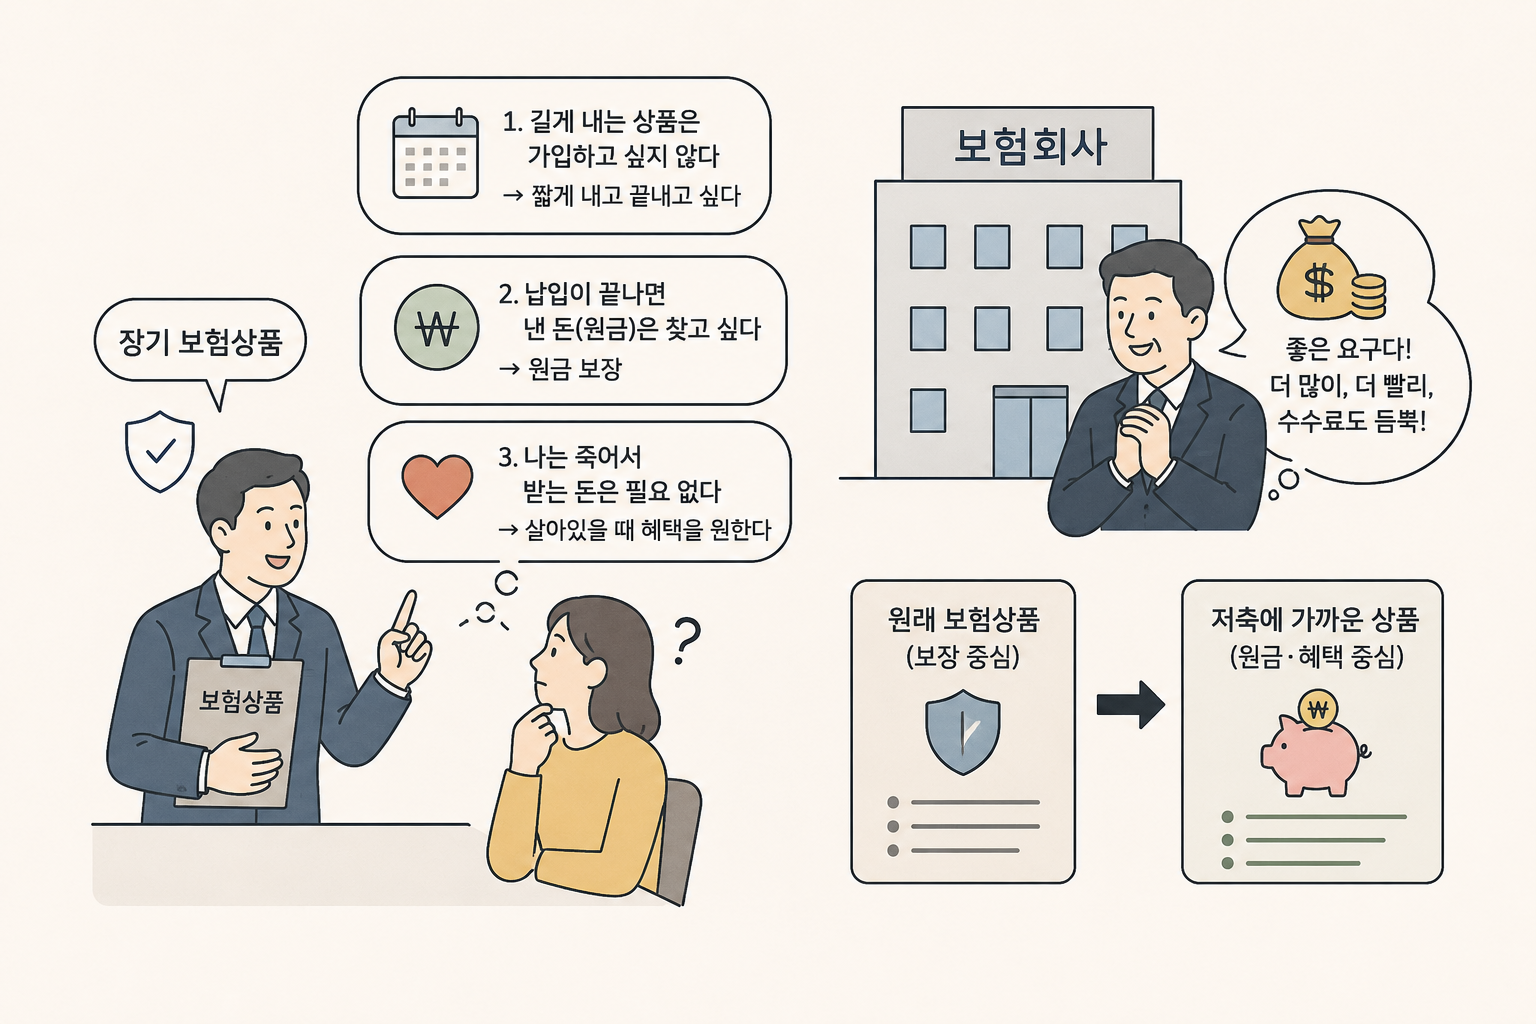
Episode 41 : 길게 내는 보험은 부담스럽다고? 보험은 원래 장기상품입니다. 짧게는 5년에서 길게는 평생 내기도 하지요. 그래서 부담스럽기도 하고, 보험금의 가치가 물가 상승률에도 미치지 못해서 손해 보는 느낌이 들기도 합니다. 그런데 여기에도 매우 중요한 생각의 전환이 필요합니다. 그것은 보험을 일반적인 금융상품이 아닌 위험관리계획이나 장기투자계획으로 인식해야 한다는 것입니다. 어떤 일을 할 때 우리는 계획을 세운 뒤 … Read more
돈맹탈출 55. 소멸성 보험과 돌려주는 보험 [Escaping Financial Illiteracy 55. Term Insurance vs Refundable Insurance]

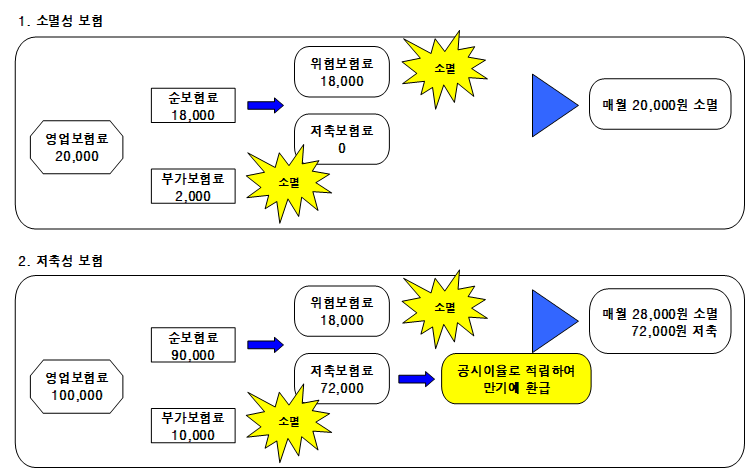
Episode 40: 만기에 돌려받는 보험이 좋다고? 앞에서 보험료의 구성에 대해 잠깐 설명 드렸습니다만 모든 보험은 납입하는 보험료 중에서 보험회사가 경비로 쓰는 부가보험료와 보장을 위해 적립하는 위험보험료는 돌려받지 못하는 돈이라고 했습니다. 즉, 납입하면 소멸되는 항목이라는 이야기지요. 결국 저축보험료 만을 적립해서 만기에 돌려주는 것입니다. 소멸성 보험과 돌려주는 보험 어떤 보험회사가 한 달에 2만원을 내면 1억 원을 보장해 … Read more

돈맹탈출 54. 질병보험의 허와 실. [Escaping Financial Illiteracy 54. Illusions and Reality of Disease Insurance]

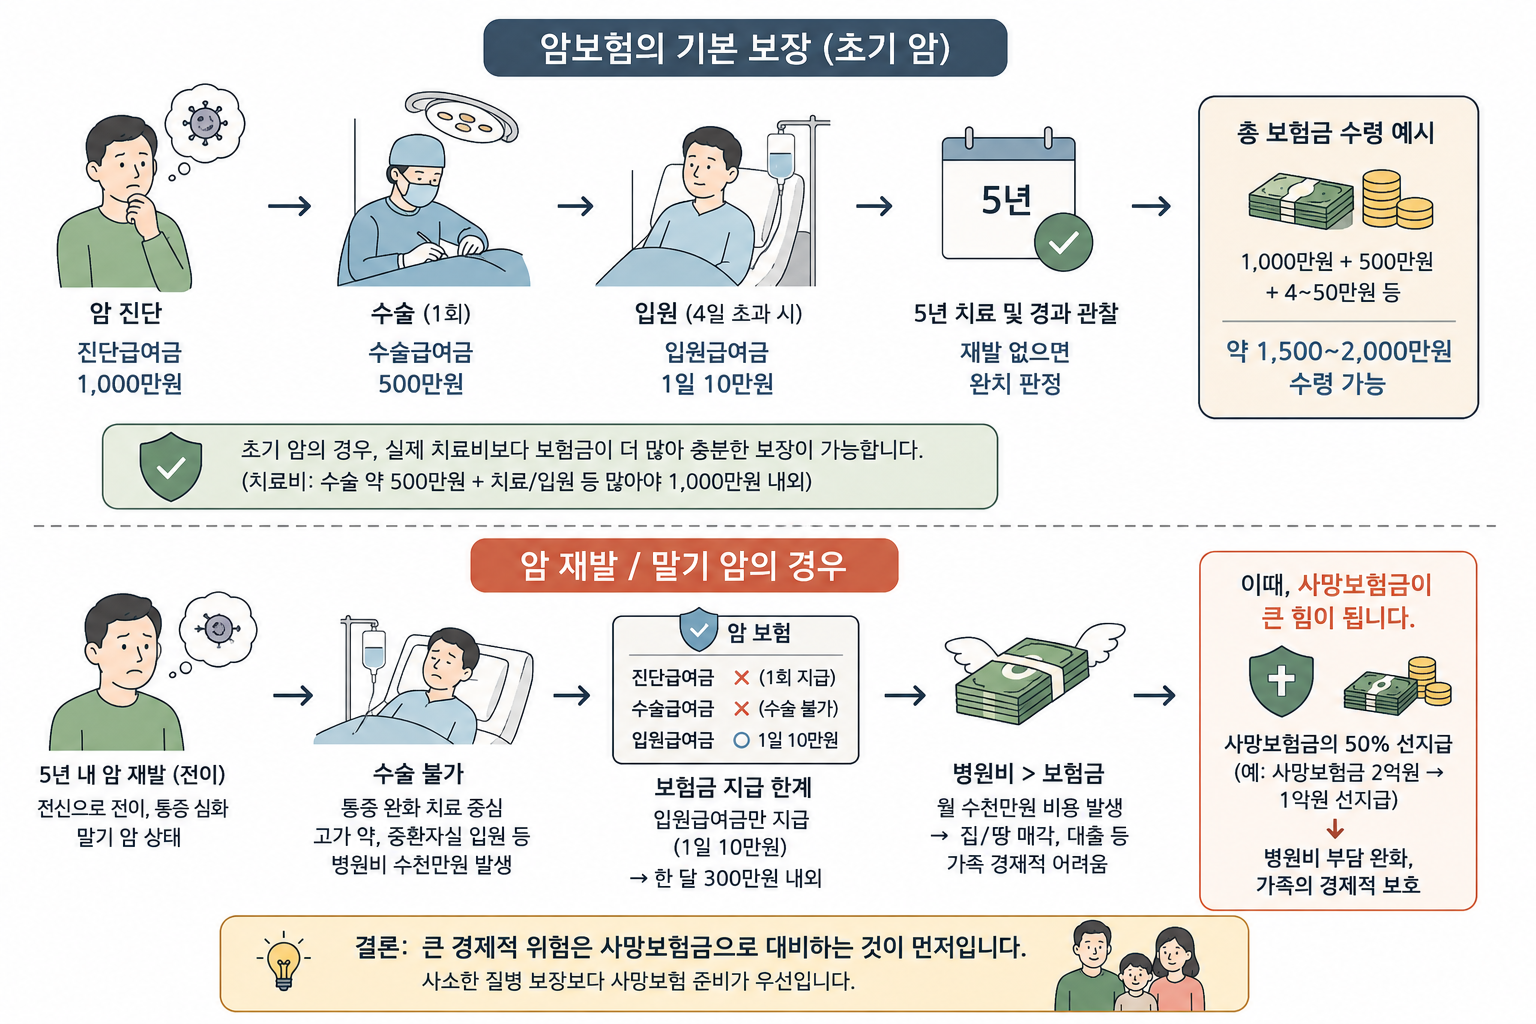
질병보험의 허와 실 암 보험에 가입한 분들에게 묻습니다. 왜 암 보험에 가입하셨나요? 열이면 열 모두 “암에 걸린 사람이 있는 집을 알고 있는 데 돈을 무척 많이 쓰고 가셔서 남은 가족들이 다들 경제적으로 고생하더군요. 우리 집은 그러지 않으려고 식구 별로 한 두 개씩은 가입하고 있습니다.” 라고 말씀하시곤 합니다. 그런데 말입니다. 암 보험에 대해서 잘 알고 계십니까? … Read more

돈맹탈출 53. 사망보험금에 대한 오해와 진실. [Escaping Financial Illiteracy 53. Misconceptions and Truths About Death Benefits]

사망보험금에 대한 오해와 진실 사망보험금이 싫다고 생각하시지요? 사망보험금은 죽어야 받는 돈인 것으로 알고 계시지요? 그런데 실제로 사망보험의 보험금은 죽어서 받을 확률보다 살아 있을 때 받을 확률이 훨씬 높습니다. 생명보험의 주 계약은 사망의 원인과 상관없이 지급하는 일반사망보험입니다. 손해보험의 주 계약은 상해로 사망하면 지급하는 상해사망보험이지요. 생명보험 가입자는 어떤 이유로든 사망하면 보험금을 받는 것이고, 손해보험의 가입자는 상해로 사망하면 … Read more

돈맹탈출 52. 사람의 일생과 경제적 가치. [Escaping Financial Illiteracy 52. The Human Life Cycle and Economic Value]

사람의 일생과 경제적 가치 보장이란 영어로 쓰면 Protection입니다. 보호한다는 이야기입니다. 그럼 무엇으로부터 보호받아야 하는 걸까요? 너무 일찍 죽거나 너무 오래 사는 것으로부터 보호받아야 한다고들 이야기하지만, 책에 나온 이야기 말고 없는 이야기를 한 번 써보겠습니다. 어떤 사람이 80세를 살다가 죽습니다. 태어나서 한 25년 공부하고 취직하여 60세까지 돈을 벌었습니다. 그 동안 결혼하여 가정도 꾸리고 자녀를 낳고, 집도 … Read more

돈맹탈출 51. 보험회사의 장기 저축성 연금의 문제점. [Escaping Financial Illiteracy 51. Problems with Long-Term Savings-Type Pension Insurance Products]

“이 상품은 5년만 내시면 30년 동안 보장해주는 상품인데요, 만기가 되면 내셨던 돈의 2배를 돌려드리고요, 이 돈은 연금으로 받으실 수도 있고요. 재수없는 사망보장은 최소로 하고, 질병에 대한 보장을 강화한 신상품입니다.” 라고 의기양양하게 이야기합니다. 혹하지 않습니까? 그런데 말입니다, 저런 보험은 이른바 빛 좋은 개살구라는 것을 아는 지 모르겠습니다. 보험에 가입해 두었는데 짧은 납입기간 때문에 매월 더 많은 … Read more

돈맹탈출 50. 소비자의 무지와 회사의 상술. [Escaping Financial Illiteracy 50. Consumer Ignorance and Corporate Sales Tactics]

소비자의 무지와 회사의 상술 일반적으로 보험상품은 장기 상품이어서 한 번 가입하면 오랫동안 유지해야 합니다. 따라서 회사로서는 장기적으로 꾸준히 유입되는 자금을 운용할 수 있다는 잇점이 있습니다. 그것에 착안한 어느 정부가 각 가정에 묻혀있던 돈을 금융권으로 끌어들이기 위해 보험회사를 만들었습니다. 그리고 판매원을 모집하지요. 그들에게 대략의 상품 특성을 설명해 주고는 이 상품을 팔아 오면 수수료 (원래는 기여에 대해 … Read more

돈맹탈출 49. 수지상등의 원칙을 지키지 않은 보험회사. [Escaping Financial Illiteracy 49. Insurance Companies That Violated the Principle of Equivalence of Income and Expenditure]

수지상등의 원칙을 지키지 않은 보험회사 우리나라 보험사는 보험법에 의거 모두 주식회사로 되어 있습니다. 주식회사는 경영상의 손실과 이익이 모두 주주에게 귀속되는 회사이므로 판매하는 상품도 무배당부 보험상품이어야 합니다. 그런데 우리나라의 보험사는 오랫동안 상호회사에서 판매하는 배당부 보험을 판매해 왔습니다. 주식회사이면서도 경영의 손실과 이익을 고객들이 책임지는 모순된 형태의 상품을 판매해 왔던 것입니다. 또한 이익을 배당하는 방법도 Zillmer식 순 보험료법에 … Read more

돈맹탈출 48. 상호회사와 주식회사, 배당부 보험과 무배당부 보험. [Escaping Financial Illiteracy 48. Mutual Companies vs Stock Companies, Participating vs Non-Participating Insurance]

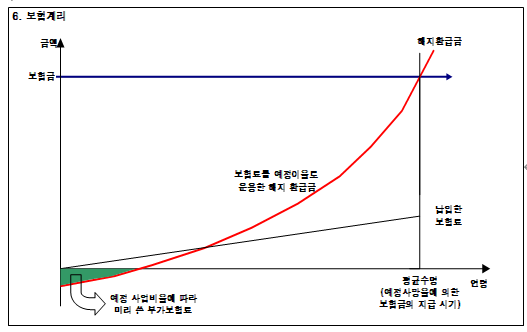
상호회사와 주식회사, 배당부 보험과 무배당부 보험 보험회사는 이익을 추구하지 않는 상조회라고 말씀 드렸고, 상호회사로 발전되어서도 이익과 손실을 고객에게 돌려준다고 했습니다. 보험회사는 부가보험료로 급여를 지급받고 있는 데 무슨 이익과 손실이냐고 생각할 지도 모르지만 한번 짚고 넘어가야 할 것 같습니다. 보험회사는 보험료를 결정할 때 보험금이 지급될 것으로 예상되는 시기(경험생명표로 예측한 평균수명)와 지급해야 하는 금액을 기준으로 매월 고객으로부터 … Read more

돈맹탈출 47. 평준식 위험보험료와 자연식 위험보험료. [Escaping Financial Illiteracy 47. Level Premium Risk Cost vs Natural Premium Risk Cost]

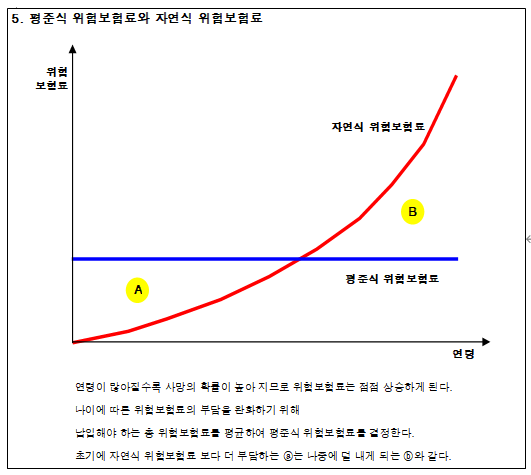
평준식 위험보험료와 자연식 위험보험료 위험보험료를 산정하는 방식에는 평준식 위험보험료법과 자연식 위험보험료법이 있습니다. 사람이 사망할 확률은 통상 나이가 많을수록 높아지게 마련이므로 정확하게 보험료를 산정한다면 젊을 때는 사망확률이 낮으므로 보험료를 적게 받고 나이가 들면 보험료를 많이 받는 것이 공평하겠지요? 이것이 자연식 위험보험료입니다. 그런데 평생을 보장하는 종신보험의 경우 나이가 들수록 보험료가 기하급수적으로 늘어나 결국에는 보험료를 납입하지 못할 수도 … Read more