우당탕탕 중국 이야기 97. 제주도 프로모션. [A Bang and Clatter Story in China 97. Jeju Promotion]

다음에는 프로모션이었다. 나는 시로미처럼 차별화된 브랜드를 그냥 일반적인 신제품처럼 평이하게 출시하고 싶지가 않았다. 그리하여 송 부장과 몇 번의 의논 끝에 시로미 론칭 이벤트를 진행하기로 했다. 이미 Only Jeju 인증 마크 획득을 위해 제주도청 쪽에 제시한 바와 같이 우수 대리상과 점장들을 제주도로 여행시키자는 안에 대해 합의점을 찾았다. 우리는 8~9월 두 달간 실적이 우수한 점장들과 대리상을 뽑아서 … Read more

우당탕탕 중국 이야기 96. 진시황 신하 서복과 제주도 서귀포, 그리고 추사체. [A Bang and Clatter Story in China 96. Qin Shi Huang, Chusa calligraphy]

지금으로부터 2,200여 년 전 열세 살의 어린 소년 영정(嬴政)은 진나라 31대 왕으로 즉위했다. 그러나 그때까지 그 어린 왕이 분열된 중국을 처음으로 통일한 위대한 황제가 될지는 아무도 몰랐다. 하지만 소년 영정은 어린 나이 때부터 중국 통일이라는 큰 꿈을 가슴에 품고 있었고, 온갖 고난을 극복하여 26년 후에 마침내 그 뜻을 이루어 중국 역사에 길이 남을 최초의 별이 … Read more

우당탕탕 중국 이야기 95. 제주한방 시로미. [A Bang and Clatter Story in China 95. Jeju herbal cosmetic, Shiromi]

기본적인 브랜드와 품목구성이 만들어졌지만, 시간이 갈수록 회사는 보다 경쟁력 있는 제품이 더 필요했다. 경쟁사 제품과 비슷비슷한 것이 아니라, 우리만의 독특한 콘셉트가 있는, 즉 차별화된 브랜드가 절실했다. 차별화에는 반드시 경쟁사와 비교해 다른 어떤 것(Something Different)이 있어야 하는데, 무조건 다르기만 하다고 되는 것은 절대 아니다. 남들과 다르다고 해서 차별화가 된다면, 세상은 이상한 물건으로 가득 차 버리고 말 … Read more

돈맹탈출 62. 연금보험의 허와 실 [Escaping Financial Illiteracy 62. The Illusion and Reality of Annuity Insurance]

우선 연금보험은 장기 상품입니다. 위의 상품이 백만 원 씩 10년을 납입하고 20년을 예치해 둔 상태에서 삼십 년 후에 연금으로 전환하는 상품이든, 30년을 납입하고 바로 연금으로 전환하는 상품이든 간에 분명한 것은 연금으로 전환하는 시점에 모여 진 해지환급금을 기준으로 연금을 지급한다는 것입니다. 이 연금은 평생 받는 돈이고 연금으로 전환한 이후에는 해지가 되지 않기 때문에 실제로 서른 살에 … Read more

돈맹탈출 61. 연금보험으로 연금을 받는 두 가지 방법 [Escaping Financial Illiteracy 61. Two Ways to Receive Annuities Through Annuity Insurance]

연금보험으로 연금을 받는 두 가지 방법 보험회사에서 연금을 주는 방법에는 두 가지가 있습니다. 첫째는 연금을 받기 위해 납입한 돈 (연금전환을 요청하는 순간의 해지환급금)은 그대로 두고 이 돈에서 발생한 이자만 평생 주는 방법입니다. 사망 뒤에는 원금은 유가족에게 상속하는 방법이지요. 이것을 상속형 종신연금이라고 합니다. 두 번째는 해지환급금과 이자를 합쳐서 평생 연금을 지급하는 전통적 연금입니다. 오래 살든 일찍 … Read more

돈맹탈출 60. 연금 or 연금보험? [Escaping Financial Illiteracy 60. Annuity or Annuity Insurance?]

연금 or 연금보험? 연금(Annuity)이란 사전적 의미로는 일정한 간격으로 일정하게 지급되는 돈을 말합니다. 그렇다면 연금은 언제 받아서 쓰게 되는 것일까요? 평상시 우리는 열심히 일해서 번 돈으로 생활을 하고 나머지 돈을 저축 합니다. 그러다가 나이가 들고 이제 더 이상 근로를 통한 수익으로 생활하기가 힘들게 되면 그 때까지 모아 둔 자산을 기준으로 일정한 금액을 인출하여 쓰게 됩니다. 이때부터 … Read more

돈맹탈출 59. 효과적인 위험 관리 계획 [Escaping Financial Illiteracy 59. Effective Risk Management Planning]

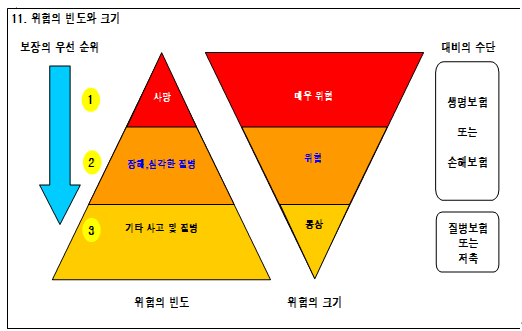
효과적인 위험 관리 계획 위험에 대해 충분히 이해하셨습니까? 가치가 있는 곳에 위험이 발생하고, 이런 위험을 회피하기 위해 보험을 가입한다는 것을 충분히 이해해야만 효과적인 위험관리가 가능합니다. 보험회사는 장기적으로 거래해야 하는 곳이고, 가치에 대한 보장에 특화되어 있는 곳이므로 부가보험료의 구조를 잘 알아두면 매우 큰 이익을 얻을 수 있습니다. 우선 보험을 잘 활용하기 위해 몇 가지 알아두어야 하는 … Read more

돈맹탈출 58. 저축성 보험 [Escaping Financial Illiteracy 58. Savings-Type Insurance]

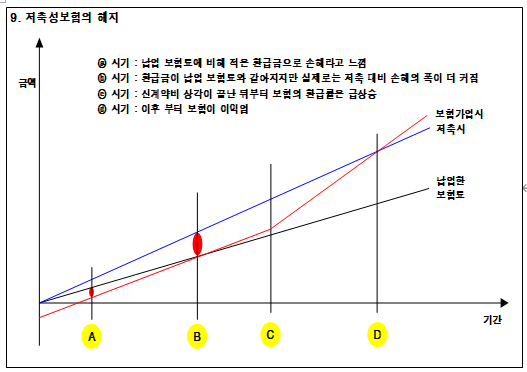
저축성 보험의 경우 저축성 보험의 경우 보장의 목적보다는 저축의 목적으로 가입하는 상품입니다. 그런데 저축보험료를 적립해 두는 방법에 몇 가지 알아두어야 할 것이 있습니다. 저축보험료를 적립하는 방법은 크게 예정이율(고정된 이자율)에 따라 적립하는 방법 공시이율(변동되는 이자율)에 따라 적립하는 방법 수익률에 따라 적립하는 방법이 있습니다. 예정이율은 고정금리를 적용하여 이자를 지급하는 방법입니다. IMF 이전의 대부분 상품이 예정이율을 적용하여 이자를 … Read more

돈맹탈출 57. 보장성 보험 [Escaping Financial Illiteracy 57. Protection-Type Insurance]

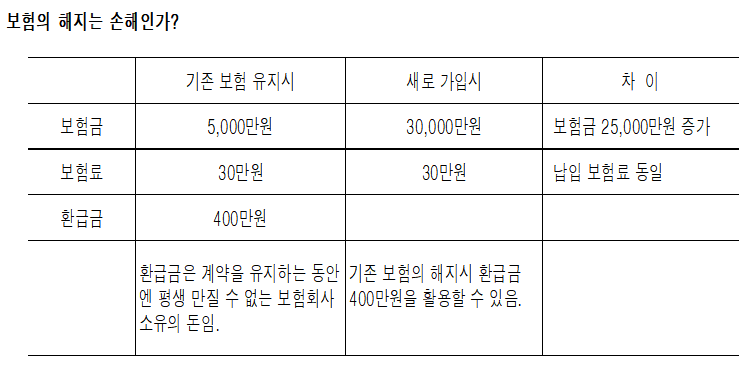
Episode 42 : 가입한 보험을 해약하는 것은 무조건 손해라고? 일반적으로 보험에 가입했다가 해약하는 것은 손해가 분명합니다. 미리 쓴 부가보험료(신계약비)를 모두 내야 하기 때문에 해지환급금이 납입한 금액 대비 적을 가능성이 크기 때문입니다. 그런데 다른 관점으로도 한 번 생각해 볼 필요가 있습니다. 보장성 보험의 경우 경제적 가치가 3억 원인 어떤 사람이 보장성 보험인 종신보험에 가입하고 있습니다. 한 … Read more

돈맹탈출 56. 부담스러운 장기 보험 [Escaping Financial Illiteracy 56. Too Burdensome Long-Term Insurance Payments]

Episode 41 : 길게 내는 보험은 부담스럽다고? 보험은 원래 장기상품입니다. 짧게는 5년에서 길게는 평생 내기도 하지요. 그래서 부담스럽기도 하고, 보험금의 가치가 물가 상승률에도 미치지 못해서 손해 보는 느낌이 들기도 합니다. 그런데 여기에도 매우 중요한 생각의 전환이 필요합니다. 그것은 보험을 일반적인 금융상품이 아닌 위험관리계획이나 장기투자계획으로 인식해야 한다는 것입니다. 어떤 일을 할 때 우리는 계획을 세운 뒤 … Read more